出品|虎嗅汽车组
作者|邢书博
题图|作者原创设计,AI辅助生成
杭州一名车主于2018年购置的纯电轿车,今年电池健康度已降至67%。4S店给出的电池更换报价为7.8万元,而二手车商仅愿出价3万余元。据估算,2026年脱保的新能源汽车规模约为32万辆,至2028年将攀升至98万辆,到2032年更将突破720万辆。
2026年9月28日,七部门联合发布《新型电池产业发展“十五五”规划》,其中被广泛聚焦的一句话是:至2030年,长寿命锂电池的循环寿命需达到15000次——这一数据常被解读为“可稳定运行20年”。
从“8年质保”迈向"20年服役”,新能源汽车正从“用几年即淘汰”的消费电子产品,转变为需陪伴用户十余年的耐用消费品。当动力电池的寿命周期开始超越整车的技术寿命时,汽车厂商究竟是减少了车辆销量,还是拓展出新的资产运营业务?更为核心的是:长寿成本由谁承担,残值收益归谁所有,长期负债又由谁来背负?
一、“耐用品”属性对消费者是全新账本,还是车企的新商业模式?
暂时不必过度乐观:15000次循环并非针对家用私家车设定的考核指标。
规划原文表述为“长寿命锂电池循环寿命达到15000次”。需特别注意两个限定词:长寿命与锂电池。
若按家用车单次满电行驶400公里计算,15000次循环对应600万公里的里程,私家车极难达到;该指标的真正对标领域实为储能——按每日充放电一次计算,15000次恰好对应20年周期。
储能行业早已在15000次循环上展开竞争:新能安“昆仑”电池宣称在15000次循环后容量保持率不低于80%;中创新航的314Ah电芯则实现了15000次循环及25年的日历寿命。该规划实质上是将储能领域的KPI纳入了2030年的发展目标。
对于乘用车而言,具有实际约束力的另有文件——2026年7月1日已生效的《电动汽车车载动力电池耐久性要求及试验方法》(GB/T 46991.1-2025),该标准轻型乘用车设定了三个层级的硬性底线。
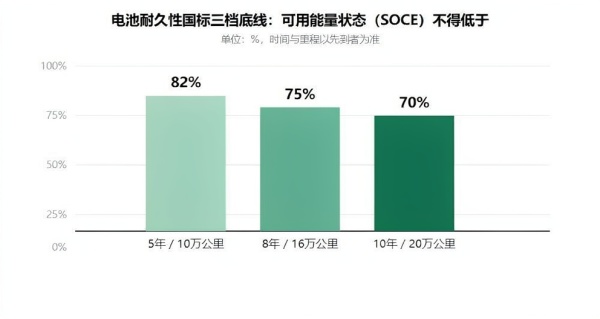
图1 电池耐久性国标三档底线(GB/T 46991.1-2025,2026-07-01实施)
部分媒体将15000次直接等同于“家用车电池可用20年”,这虽属简化表述,但方向并无歧义:从“十四五”期间循环寿命最高超12000次,提升至2030年的15000次;从国标“10年/20万公里健康度不低于70%",过渡到更长期的寿命预期,寿命预期正从“小学阶段”迈向“大学阶段”。
但必须厘清概念:乘用车真正需要拆解的是三种寿命概念——循环寿命(充放电次数)、日历寿命(时间导致的老化)、经济寿命(继续维修或使用的成本效益)。一块电池在技术上或许能支撑20年,但这并不意味着其装车后的经济价值同样长达20年。事故损伤、车型停产、软件停止服务、零部件断供、车身腐蚀、算力落后等,都可能导致整车在电池之前便失去使用价值。
因此,更尖锐的问题并非“电池寿命超过整车技术寿命”,而是:当电池、车身、车机及智驾系统的寿命周期日益不同步时,谁将承担资产错配的成本?尤其是三份电池新规所引发的制度成本。
2025年2月国办印发回收利用行动方案,2026年4月回收新规落地——倡导“能修则修”、严禁无诊断强制更换电池包、向合规第三方开放维修技术信息。这三份文件共同构成了一套制度拼图:规划侧重于“造得出”(如15000次循环、全固态电池2030年初步规模化应用、缺陷率控制在PPB级),国标侧重于“测得准”(健康度车载实时显示),办法侧重于“修得起”。
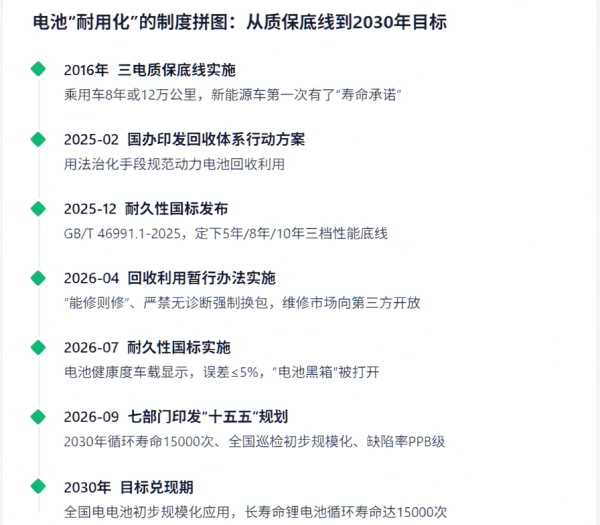
图2 电池耐用化制度拼图时间轴(2016—2030年)
二、消费者最关心的四个核心问题,解决了多少
新能源车主(及潜在车主)的电池焦虑,归根结底源于四件事:衰减情况心中无数、维修成本高昂、二手车残值低廉、保险费用高且理赔困难。以下逐条剖析。
1、衰减焦虑:从“玄学”走向“标尺”,知情权率先落地。
过去,电池健康度属于车企的“黑箱”:车主查询数据受阻,衰减是否触发质保完全由车企裁定——“通常需衰减至80%以下才免费更换,而正常家用8年衰减至82%左右,刚好处于质保范围之外”。
新国标将此事转化为硬性指标:SOCE(电池状态估算)必须在车机端显示,且误差控制在5%以内,统一了“虚拟里程”的折算口径。消费者首次在买车、用车、卖车环节拥有了统一衡量电池状态的标尺;三档底线虽未强制将质保期延长至20年,但为纠纷裁决提供了依据——“正常衰减”不再是可以随意推给车主的理由。不过,责任归属仍显模糊:健康数据归车主、车企、电池厂还是保险公司?这将直接决定后续的维修权、保险费率及二手定价权。
2、换电贵:结构性缓解,绝对成本依然高企。
“换电池比车贵”是该行业流传甚广的说法,先看两组数据账单。
图3 换电池账单与二手车残值对比(单位:万元)
中保研数据显示,纯电电池单件零整比已从第18期的50.96%降至第21期的44.17%,单位能量价格从1604.92元/kWh降至1359.44元/kWh;更换电池的费用,小型车在1万—3万元,紧凑型车在4万—8万元,中型车在6万—14万元。叠加“能修则修”新规与电芯终身质保等配套措施,维修负担确有所缓解。
但断言“换得起”尚早:44%的零整比意味着更换一块电池的成本仍接近半辆车,对于残值仅剩3万元的车,7.8万元的账单依然是“劝退价”。真正能让换电从“灾难”变为“日常维护”的,并非限价,而是电池本身足够长寿——长寿,才是解决“换不起”问题的终极方案。然而,长寿也可能首先转化为更长期的质保负债,而非新收入来源。对于销量有限、现金流紧张的新势力而言,承诺期限越长,潜在的负债压力越重。
3、保值率:电池从“盲盒”变为“可定价”,但别指望电池救残值。
二手电动车最大的痛点在于“电池盲盒”:车商难以预判电池剩余寿命。纯电车型三年保值率仅为45%—50%,车龄五年以上更是陷入“流通死结”。
新规正在破解这一死结:健康度数字化、“一池一码”、回收残值评估,让二手定价首次拥有了统一标尺。有测算显示,行驶5年且衰减至70%的纯电车,过去最多仅值2万元,如今退役电池的梯次利用价值可达1.5万—2万元。但需注意,梯次利用的理论价值不等于车主实际可获金额,检测、拆解、重组等成本尚未扣除。
但也要泼一盆冷水:保值率暴跌的主因是新车价格战,而非电池本身不行——燃油车三年保值率也从2023年的59.2%跌至2026年5月的38.2%。20年寿命虽能解决“五年以上无人问津”的流通死结,却解决不了“新车一年降价十万”的定价崩塌。
4、保险:间接受益,“一车一价”有了数据支撑。
新能源车险陷入了“车主喊贵、险企喊亏”的双输局面:平均保费比燃油车高出约21%,部分网约车甚至面临拒保。电池健康度数字化恰好为“一车一价”的差异化定价提供了数据基础;据测算,在“车电分离”模式下保费或可下降15%—30%,但这需明确测算机构及适用条件。
虎嗅认为,消费者的核心诉求从来不是“电池能用20年”,而是“心里有数、坏了修得起、卖掉值钱”。三份文件主要解决的是预期管理和规则确立问题;绝对成本、价格战、保险定价等仍需市场慢慢磨合。以往买电车如同“赌运气”,现在则至少是“看条款、查数据”。
三、企业端,耐用品生意与快消品打法截然不同
对车企而言,“电池用20年”并非福利,而是一道考题。
最棘手的是:换购周期的底层逻辑被抽离了。
过去,行业增长建立在“快消逻辑”之上:8年质保约等于8年换车周期,车企依靠技术迭代与衰减预期推动用户在5—8年内换车。若电池能用20年,用户凭什么换车?
矛盾已显现于行业数据中:纯电三年保值率仅为45%,燃油车也在下滑,价格战愈发激烈——增量见顶只能转向存量争夺。长寿化拉长换购周期,倒逼商业模式从“卖新车”转向“卖服务、运营资产”:如车电分离与换电(蔚来 BaaS、宁德时代千座换电站)、保值回购、电池订阅等。规划中提到的“培育服务型制造等创新业态”,翻译过来即是:未来的利润将从“卖车”转向“用车”。
宁德时代换电站
不过,长寿是有代价的。循环寿命与能量密度、快充性能在材料层面存在此消彼长的关系——磷酸铁锂寿命优异但能量密度低,三元材料则反之;全固态电池预计2030年才“初步规模化应用”。规划同时提及快充、低温、轻量化和能量密度,等于要求交出“既要又要”的答卷。
同时,成本端也在收紧:2026年9月起锂电将分步恢复征收消费税(首阶段税率2%),崔东树测算单车成本将增加约千元,“油电同权”时代政策红利逐渐退坡;碳酸锂价格的剧烈波动持续考验供应链。
但“资产运营”不能仅停留在口号。至少有三笔账需要算清:
第一笔是质保账——以某款主流车型为例,若质保期从8年延长至10年或15年,单车预计质保成本及车企负债将如何变化?
第二笔是残值账——一辆使用8年的电动车,整车二手价值、电池可回收价值、检测拆解成本及车主实际可获得金额分别是多少?
第三笔是资产运营账——对比蔚来 BaaS、宁德时代换电或某保值回购项目,分析订阅收入、资本开支、资金成本、利用率和残值收益,判断“运营存量资产”究竟是生意还是资金黑洞。若无这些账目支撑,“电池从耗材变资产”仅是修辞。资产之所以成为资产,并非因其耐用,而是因其可确权、可估值、可交易并产生现金流。
现状是,15000次循环在储能领域已趋饱和,车用的主战场在于“双寿命”。储能领域已将循环寿命卷至15000次、日历寿命25年,对电池厂而言,15000次更像及格线。真正的战场有两个:
一是车用“日历寿命+循环寿命”双指标——20年使用期主要考验日历寿命,需依赖补锂技术、电解液体系与BMS老化估算精度(规划已专门点名);
二是全固态电池产业化。加上2030年退役电池预计超100万吨,回收将从成本项转变为必修课和新生意。
后市场将成为本轮电池变革后,产业链的隐藏受益者。电池“耐用化”将重新分配产业链利益:第三方检测、二手车估值、UBI保险精算、梯次利用与再生材料、电池数字护照等将迎来机遇。
规划提出建立动力电池数字身份证管理体系,电池将如手机IMEI般全程可追溯——数据将成为电池资产化的基础设施。但独立检测、维修和保险能否获益,取决于数据是否真正开放,以及谁掌握健康数据的定价权。
总结
这一轮电池规划旨在解决新能源车长期受诟病的耐久性问题,虽换来车企与电池厂商成本骤升,但对消费者而言是长期利好,亦能激活汽车后市场尤其是电池维修行业的新机遇,符合新规要求电池保修“应修尽修”的原则,有效避免以换代修、过度维修等问题。
不过,也应注意到一个无法回避的悖论:电池长寿了,车却“过时”得更快。当前,所有支持“耐用化”的人都要面对这一悖论:电池虽能用20年,但车机芯片、智驾算力、座舱屏幕却可能3—5年即被淘汰。
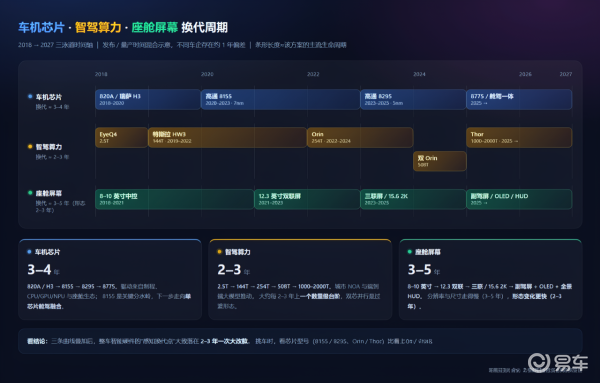
车机 智驾系统换代周期
更棘手的是技术观望:全固态电池规模化在即,今日的“长命电池”明日可能被降维打击。耐用化与快速迭代之间需要新平衡,可能的出路是“换电不换车”(电池资产独立于车身升级),或通过OTA付费实现“老车常新”。这大概是规划之外,行业最需厘清的问题。
回头审视这份规划,其真正含义并非“让电池永生”,而是造得出、测得准、修得起、卖得掉;将电池从“易耗品”中解放出来,使其在资产负债表和二手车市场上真正转化为“资产”。
对消费者而言,未来买车需按“全生命周期”算账,如质保条款、健康度数据、换电计价、退役电池价值等,将比“续航多少公里”更为重要。这四个问题虽不会一夜解决,但解决它们的制度框架已在过去半年全部就位。
这对行业也提出了更高要求。新能源车不再仅靠新鲜感生存,而要依靠可靠性与残值,这两项恰恰是传统燃油车的优势。不夸张地说,当前新能源领域刚摸到了与燃油车在可靠性上竞争的门槛,而燃油车正通过HEV等混合动力形式延续生命,新的竞争才刚刚开始。
长寿电池最终淘汰的,并非短寿命产品,而是那些没有能力为十年后负责的企业。